

Mój BIK - bezpieczne finanse
autorstwa Biuro Informacji Kredytowej S.A.
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Gdy sprawdzam informacje o własnych finansach na telefonie, zależy mi przede wszystkim na tym, żeby szybko odróżnić zwykłą, znaną sprawę od czegoś, co wymaga wyjaśnienia. Mój BIK traktuję właśnie jako punkt kontroli informacji kredytowych, a nie kolejną aplikację do codziennego płacenia. Jej przydatność najbardziej widać wtedy, gdy mogę spokojnie zajrzeć do niej w odpowiednim momencie i porównać komunikat z tym, co faktycznie robiłem.
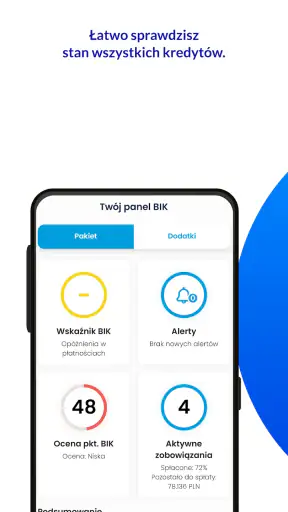
Jako aplikacja finansowa od Biura Informacji Kredytowej S.A. koncentruje się na kredytach, pożyczkach i sygnałach dotyczących prób wyłudzeń. Jest bezpłatna, działa na Androidzie od wersji 8.0, a jej obecna wersja to 3.0.6. Oznaczenie PEGI 3 dotyczy klasyfikacji wieku, ale praktyczny sens narzędzia widzę głównie u osób samodzielnie pilnujących swoich finansów. Średnia ocen wynosi 4,6, a użytkownicy wystawili około 9 tysięcy ocen i ponad tysiąc recenzji; instalacji jest ponad 100 tysięcy. Dla mnie to oznaka, że nie jest to zupełnie niszowe rozwiązanie, choć popularność sama w sobie nie przesądza, czy będzie przydatne właśnie w mojej sytuacji.
Kontrola kredytów w rytmie codziennego korzystania z telefonu
Wiele osób myśli o BIK dopiero wtedy, gdy chce dostać kredyt, pożyczkę albo kupić coś na raty. Ja widzę większą wartość w regularnym zaglądaniu do aplikacji także wtedy, gdy nie planuję żadnego finansowania. Jej główna rola polega na pokazaniu informacji o kredytach i pożyczkach oraz na sygnalizowaniu prób wyłudzeń dostępnych przez całą dobę. To przesuwa uwagę z jednorazowego sprawdzenia na stały nadzór.
Najważniejsza różnica względem zwykłej aplikacji bankowej jest prosta: bank pokazuje przede wszystkim relację z jednym bankiem, a tutaj punkt ciężkości znajduje się na informacji kredytowej dotyczącej użytkownika. Gdy mam konta w kilku instytucjach, osobne zakupy ratalne lub starsze zobowiązania, centralny widok może być wygodniejszy niż przeglądanie wielu aplikacji i dokumentów.
Nie traktowałbym jednak tego jako magicznego zabezpieczenia, które samo rozwiązuje każdy problem. Ostrzeżenie ma sens dopiero wtedy, gdy je zauważę i wiem, co zrobić dalej. Aplikacja może stać się bardzo użytecznym punktem kontrolnym, ale nie zwalnia z czytania wiadomości, kontaktu z bankiem ani szybkiej reakcji na nieznane zdarzenie.
Sieć ma znaczenie w chwili sprawdzania
W praktyce wygoda takiego narzędzia zależy także od tego, czy mogę bez przeszkód połączyć się z usługą, gdy akurat chcę sprawdzić konkretną sprawę. Jeżeli dostaję niepokojącą wiadomość poza domem, nie zakładam, że sam fakt posiadania aplikacji rozwiąże sytuację natychmiast. Wolę poczekać na stabilne połączenie, otworzyć ją samodzielnie i dopiero wtedy spokojnie sprawdzić dostępne informacje, zamiast klikać w odsyłacze z wiadomości.
To ważny szczegół przy podróży, w piwnicy czy w miejscu o słabym zasięgu: alert dotyczący bezpieczeństwa i możliwość dokładnego sprawdzenia sprawy to nie zawsze ten sam moment. Jeśli połączenie jest niestabilne, rozsądniej nie wyciągać wniosków z niedokończonego odświeżania ani nie ponawiać logowania w pośpiechu. Najpierw wracam do stabilnej sieci, a w razie pilnej obawy kontaktuję się z instytucją przez kanał znaleziony niezależnie.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Co daje regularne sprawdzanie
Największą korzyść widzę w porównywaniu sytuacji w czasie. Jedno wejście do aplikacji może nie powiedzieć mi wiele, jeśli nie wiem, jak wyglądał mój stan wcześniej. Jeżeli jednak zaglądam tam po ważnych wydarzeniach finansowych, łatwiej zauważę nową pozycję, zmianę albo komunikat, którego się nie spodziewałem.
To szczególnie przydatne po rozmowie z firmą pożyczkową, składaniu wniosku o raty lub przekazywaniu danych w procesie, którego nie pamiętam dokładnie. Nie chodzi o to, aby sprawdzać telefon obsesyjnie, tylko aby mieć własny, prosty rytuał kontroli. W moim odczuciu aplikacja jest najmocniejsza właśnie jako narzędzie wczesnego ostrzegania, a nie jako miejsce do codziennego zarządzania budżetem.
Dobrym nawykiem jest też powiązanie sprawdzenia z konkretnym wydarzeniem, a nie z każdym powiadomieniem na telefonie. Po złożeniu wniosku o raty mogę zapamiętać, kiedy to zrobiłem i jakiej instytucji dotyczył. Dzięki temu późniejsza kontrola ma punkt odniesienia, a nieznana nazwa nie wywołuje od razu niepotrzebnego alarmu. Taki prosty zapis w kalendarzu lub własnej notatce pomaga mi oddzielić oczekiwane formalności od rzeczy, których rzeczywiście nie rozpoznaję.
Jak wygląda użycie w praktyce
Po uruchomieniu nie oczekuję interfejsu przypominającego bankowość mobilną z przelewami, kartami i analizą wydatków. To ważne ustawienie oczekiwań. Mój BIK służy do informacji kredytowej i bezpieczeństwa, więc jego sens odkrywa się przy konkretnym pytaniu: czy widzę zobowiązania, których się spodziewam, oraz czy pojawiło się ostrzeżenie wymagające reakcji?
Najrozsądniej zacząć od spokojnego przejrzenia informacji, bez zakładania, że każda nieznana nazwa oznacza oszustwo. Czasem problemem może być zapomniana rata, finansowanie zawarte przy zakupie albo nazwa instytucji różniąca się od marki, którą pamiętam z reklamy. Dopiero po takim sprawdzeniu warto kontaktować się z właściwą firmą i wyjaśniać rozbieżność.
Przy pierwszym użyciu trzeba też przygotować się na to, że aplikacja finansowa wymaga większej uwagi niż zwykły notatnik czy kalkulator. Weryfikacja tożsamości i dostęp do danych kredytowych muszą być traktowane poważnie. Nie instalowałbym jej na przypadkowym urządzeniu, nie przekazywałbym nikomu kodów i nie wykonywałbym konfiguracji przez publiczną sieć, jeśli mogę poczekać na bezpieczniejsze połączenie.
Jeżeli korzystam z telefonu w biegu, nie próbuję przechodzić przez ważne czynności na ekranie, na którym ktoś może zerkać mi przez ramię. Lepiej odłożyć sprawdzenie do spokojniejszego miejsca niż wpisywać dane w pośpiechu przy kasie czy w zatłoczonym autobusie. To nie jest wada samej aplikacji, lecz realny kompromis mobilności: telefon daje szybki dostęp, ale łatwo użyć go w otoczeniu, które nie sprzyja prywatności.
Wersja 3.0.6 pokazuje, że aplikacja jest rozwijana, ale dla mnie ważniejsze od samego numeru wersji jest to, czy działa stabilnie na moim telefonie i czy komunikaty są zrozumiałe. Użytkownik starszego urządzenia powinien pamiętać, że wymagany jest Android co najmniej 8.0. Przy problemach z działaniem pierwszym krokiem jest aktualizacja systemu i aplikacji, a dopiero później szukanie bardziej złożonego rozwiązania.
Przykładowy scenariusz z codziennego życia
Wyobrażam sobie sytuację, w której ktoś dostaje wiadomość od firmy oferującej szybką pożyczkę, mimo że nigdy o nią nie prosił. Sama wiadomość może być reklamą albo próbą wyłudzenia danych, więc nie klikam w jej przypadkowe elementy. Zamiast tego otwieram Mój BIK i sprawdzam, czy pojawiło się ostrzeżenie lub nowa informacja związana z kredytem albo pożyczką.
Jeśli akurat jestem poza domem i mam słaby zasięg, nie traktuję braku natychmiastowego wyniku jako potwierdzenia, że wszystko jest w porządku. Zachowuję wiadomość, nie odpowiadam na nią i sprawdzam sprawę ponownie, kiedy mogę połączyć się stabilnie. Sam nadawca nie powinien podpowiadać mi, jak się logować ani gdzie wpisywać dane.
Jeśli nie widzę niczego podejrzanego, nadal nie podaję danych nadawcy wiadomości, ale mam lepszy punkt wyjścia do dalszej ostrożności. Jeśli natomiast pojawia się nieznana aktywność, nie próbuję wyjaśniać jej przez numer telefonu z podejrzanej wiadomości. Kontaktuję się z bankiem lub instytucją znalezioną niezależnie, korzystając z oficjalnych kanałów. To drobna różnica w zachowaniu, ale właśnie ona ogranicza ryzyko, że ostrzeżenie przed oszustwem doprowadzi do kolejnego kontaktu z oszustem.
Drugi praktyczny moment to przygotowanie do kredytu hipotecznego albo większego zakupu na raty. Przed wysłaniem wniosku mogę przejrzeć swoje informacje i przypomnieć sobie o dawnych zobowiązaniach. Dzięki temu nie dowiaduję się o nieścisłości dopiero podczas rozmowy z doradcą. Aplikacja nie zastępuje decyzji kredytowej i nie gwarantuje finansowania, ale pomaga uporządkować własny punkt wyjścia.
Co zrobić, gdy pojawi się nieznane zobowiązanie
Najgorszą reakcją byłoby zignorowanie komunikatu albo natychmiastowe odpowiadanie na wiadomość z linkiem. Najpierw zapisuję, co dokładnie widzę: nazwę instytucji, rodzaj informacji i moment, w którym ją zauważyłem. Następnie sprawdzam, czy ktoś z rodziny nie korzystał z mojego numeru telefonu lub danych w legalnym procesie, a potem kontaktuję się bezpośrednio z właściwą instytucją.
Warto też rozdzielić dwie sprawy: wyjaśnienie wpisu oraz zabezpieczenie własnych danych. Nawet jeśli okaże się, że to pomyłka, zmieniam hasła używane w ważnych usługach, sprawdzam aktywność na kontach i zachowuję korespondencję. Mój BIK pomaga zauważyć sygnał, ale dalsze kroki nadal należą do mnie.
Gdy aplikacja nie otwiera się albo sprawdzenie przerywa się w połowie, najpierw upewniam się, że połączenie działa, a potem zamykam i uruchamiam ją ponownie. Nie wykonuję serii prób logowania w pośpiechu i nie szukam pomocy przez podejrzane reklamy lub wiadomości. Jeśli problem dotyczy konkretnego wpisu, zachowuję dostępne szczegóły i wyjaśniam sprawę bezpośrednio z instytucją, której dotyczy. To rozsądniejsza ścieżka niż zakładanie, że chwilowa usterka aplikacji oznacza zmianę w mojej historii finansowej.
Gdzie aplikacja wypada lepiej od zwykłych alternatyw
Najbliższą alternatywą jest kontakt z bankiem albo ręczne przeglądanie dokumentów. Takie metody są potrzebne, lecz każda pokazuje tylko fragment sytuacji. Bank może nie być miejscem, w którym znajduje się pełny obraz moich zobowiązań, a papierowe umowy nie ostrzegą mnie o nowej próbie wykorzystania danych.
Drugą alternatywą są serwisy internetowe związane z finansami. Na większym ekranie mogą być wygodne, szczególnie gdy chcę dokładnie przeanalizować dokumenty. Telefon wygrywa natomiast szybkością reakcji. Gdy dostaję powiadomienie lub przypominam sobie o ważnym wniosku, mogę sprawdzić sytuację bez otwierania komputera.
Nie porównywałbym tej aplikacji z programami do budżetowania. Narzędzie do wydatków odpowiada na pytanie, gdzie znikają pieniądze w tym miesiącu. Mój BIK odpowiada raczej na pytanie, jakie informacje kredytowe są powiązane ze mną i czy pojawił się sygnał dotyczący bezpieczeństwa. Te zastosowania się uzupełniają, ale nie zastępują.
Wybór między telefonem a serwisem internetowym zależy więc od zadania. Gdy potrzebuję szybko sprawdzić, czy po niedawnym wniosku pojawiło się coś, co chcę wyjaśnić, telefon jest wygodniejszy. Gdy chcę porównać dokumenty, zrobić notatki albo porozmawiać z doradcą, większy ekran i własne archiwum mogą być praktyczniejsze. Nie muszę wybierać jednej drogi na stałe: aplikacja może służyć do bieżącej kontroli, a dokumenty i kontakt z instytucją do dokładnego wyjaśnienia sprawy.
Najważniejsze kompromisy podczas korzystania
Pierwszy kompromis dotyczy prostoty. Aplikacja jest skoncentrowana na jednym obszarze, więc nie dostanę w niej pełnego centrum finansowego z planowaniem budżetu, przelewami i obsługą wszystkich produktów bankowych. Dla mnie to zaleta, gdy chcę szybko sprawdzić informację kredytową, ale wada, jeśli szukam jednego programu do całych finansów osobistych.
Drugi wiąże się z interpretacją danych. Widoczna informacja może wymagać wyjaśnienia, a użytkownik nie powinien wyciągać pochopnych wniosków z samej nazwy instytucji czy pojedynczego komunikatu. Osoba, która oczekuje natychmiastowej odpowiedzi „czy wszystko jest dobrze”, może poczuć niedosyt. To narzędzie kontrolne, nie osobisty doradca podejmujący decyzje za mnie.
Trzeci kompromis dotyczy dyscypliny. Ostrzeżenia mają wartość tylko wtedy, gdy nie są ignorowane. Jeśli wyłączę wszystkie komunikaty, rzadko otwieram aplikację albo korzystam z niej wyłącznie przed kredytem, tracę część sensu stałego monitorowania. Z drugiej strony zbyt częste sprawdzanie może zwiększać stres, zwłaszcza u osoby, która interpretuje każdą zmianę jako oszustwo.
Trzeba także pamiętać o odpowiedzialności za telefon. Jeżeli urządzenie jest współdzielone, odblokowane lub pozostawione bez nadzoru, informacje finansowe mogą stać się dostępne dla innych osób. Nie wystarczy więc zainstalować aplikacji i uznać sprawy za zamkniętą. Bezpieczne używanie obejmuje również blokadę ekranu, ostrożność wobec wiadomości oraz nieudostępnianie danych logowania.
Jest też kompromis związany z samą szybkością. Telefon zachęca do natychmiastowego sprawdzania każdego komunikatu, ale w sprawach finansowych pośpiech potrafi prowadzić do błędnych wniosków. Gdy nie rozpoznaję nazwy, najpierw porównuję ją z własnymi umowami i ostatnimi wnioskami, a dopiero potem podejmuję działanie. Wygoda mobilna jest największa wtedy, gdy pomaga mi zachować spokój, a nie wtedy, gdy zastępuje dokładną weryfikację.
Kto skorzysta najbardziej
Najwięcej zyska osoba, która ma kilka produktów finansowych, często korzysta z zakupów ratalnych albo planuje większy kredyt. Dla niej centralny dostęp do informacji może ograniczyć chaos i ułatwić przygotowanie do rozmowy z bankiem. Przydatna będzie też dla kogoś, kto chce mieć dodatkowy sygnał ostrzegawczy po kontakcie z nieznaną firmą finansową.
Warto ją rozważyć również wtedy, gdy niedawno zmieniałem numer telefonu, adres, dokument tożsamości albo inne dane używane w sprawach finansowych. Takie zmiany często skłaniają do uporządkowania własnych kont i zobowiązań. Nie oznacza to, że sama aplikacja rozwiąże wszystkie ryzyka, ale może stać się jednym z elementów rozsądnej kontroli.
Dobrym użytkownikiem będzie ktoś, kto potrafi zachować spokój przy niejasnym komunikacie i jest gotów samodzielnie wykonać kolejny krok. Jeżeli nieznana pozycja się pojawi, trzeba umieć zweryfikować ją oficjalną drogą, a nie tylko liczyć na automatyczną odpowiedź aplikacji.
Mniej powodów do instalacji ma osoba, która szuka wyłącznie aplikacji do kontroli wydatków, przelewów lub oszczędzania. Tutaj nie znalazłbym funkcji zastępujących bankowość mobilną ani pełny planer budżetu. Podobnie ktoś, kto nie chce poświęcić czasu na konfigurację i późniejsze reagowanie na ostrzeżenia, może uznać aplikację za mało praktyczną.
Jeśli rzadko korzystam z kredytów i rat, nadal mogę uznać ją za przydatną, ale raczej jako okresowy punkt kontrolny niż narzędzie otwierane codziennie. Osoba, która nie chce korzystać z telefonu przy sprawach finansowych, może natomiast preferować kontakt z instytucją lub serwis internetowy na własnym komputerze. Najważniejsze jest dopasowanie sposobu kontroli do własnych nawyków, a nie instalowanie kolejnej aplikacji tylko dlatego, że jest dostępna.
Moja ocena po używaniu
Najbardziej podoba mi się jasny, konkretny cel: sprawdzić informacje o kredytach i pożyczkach oraz szybciej zauważyć próbę wyłudzenia. To nie jest efektowna funkcja, którą wykorzystuje się dla rozrywki, ale właśnie dlatego może mieć znaczenie w odpowiednim momencie. W finansach możliwość wcześniejszego zauważenia problemu bywa cenniejsza niż rozbudowany wygląd aplikacji.
Jednocześnie nie poleciłbym jej bez zastrzeżeń każdemu. Trzeba rozumieć, że aplikacja nie zastępuje banku, policji, firmy pożyczkowej ani własnej ostrożności. Nie powinna też być jedynym miejscem, na którym opieram decyzję o bezpieczeństwie. Jej rolą jest dostarczyć mi informacji i ostrzeżenia, a nie przejąć odpowiedzialność za moje działania.
Biuro Informacji Kredytowej S.A. przygotowało narzędzie, które najlepiej działa jako spokojny punkt kontrolny: uruchamiam je wtedy, gdy chcę uporządkować sytuację, a potem reaguję według oficjalnych procedur. Przy bezpłatnym dostępie próg wejścia jest niski, a oznaczenie PEGI 3 informuje o klasyfikacji wieku, choć praktyczne zastosowanie dotyczy przede wszystkim osób zajmujących się własnymi finansami.
Moja rekomendacja jest prosta: warto mieć Mój BIK, jeśli zależy mi na świadomym monitorowaniu informacji kredytowych i szybszym wychwytywaniu podejrzanych sygnałów. Nie traktowałbym go jako kompletnego menedżera pieniędzy, lecz jako dodatkową warstwę kontroli. W tej roli jest bardziej użyteczny niż zwykłe przeglądanie rachunku bankowego, szczególnie gdy mam kilka zobowiązań albo chcę ograniczyć ryzyko, że nie zauważę czegoś ważnego.
Zalety
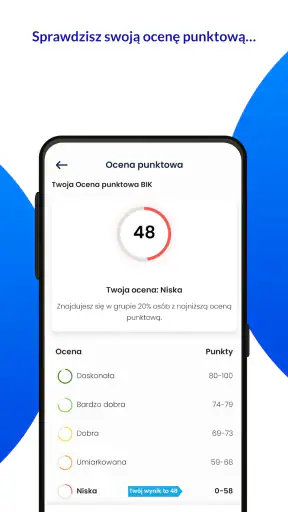
- Szybki dostęp do historii kredytowej i oceny punktowej.
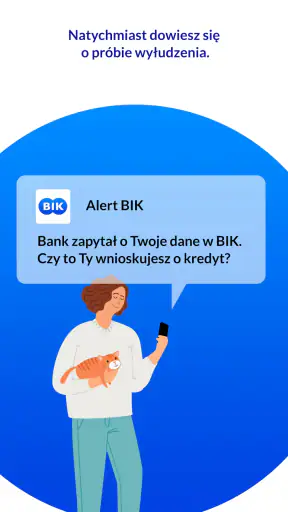
- Powiadomienia pomagają wykryć próby wyłudzenia kredytu.
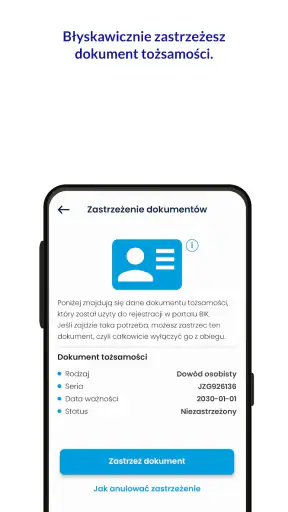
- Możliwość zastrzeżenia dokumentu w przypadku jego utraty.
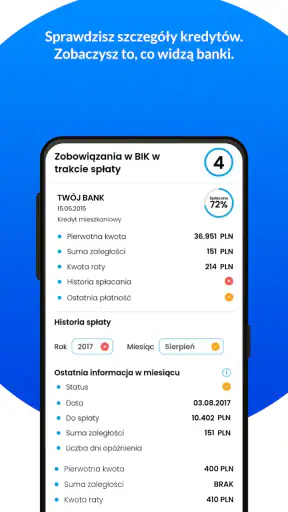
- Przejrzyste informacje o zobowiązaniach zapisanych w BIK.
- Przydatne narzędzie do kontroli własnej wiarygodności finansowej.
Wady
- Pełny raport i część usług wymagają dodatkowej opłaty.
- Do korzystania potrzebna jest weryfikacja tożsamości użytkownika.
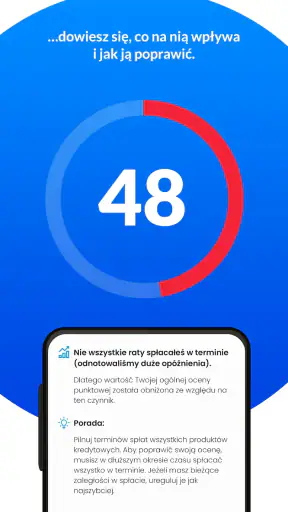
- Ocena punktowa może być trudna do zrozumienia dla początkujących.
- Aplikacja nie blokuje wszystkich prób oszustw finansowych.
- Działanie zależy od aktualności danych przekazywanych przez instytucje.
Często zadawane pytania dotyczące Mój BIK - bezpieczne finanse
Czym jest aplikacja Mój BIK i do czego służy?
Mój BIK to oficjalna aplikacja Biura Informacji Kredytowej, która pomaga kontrolować informacje związane z historią kredytową. Po zalogowaniu użytkownik może sprawdzić między innymi swoją ocenę punktową, raport BIK oraz aktywność dotyczącą zobowiązań. Aplikacja jest przydatna przed złożeniem wniosku o kredyt, zakupem na raty lub podpisaniem umowy wymagającej weryfikacji wiarygodności finansowej.
Czy korzystanie z Mój BIK jest bezpłatne?
Aplikację można pobrać bez opłat, jednak nie wszystkie dostępne funkcje muszą być darmowe. Podstawowe informacje mogą być dostępne w ramach określonego zakresu usług, natomiast pełne raporty, dodatkowe analizy lub częstsze monitorowanie historii kredytowej mogą wymagać wykupienia pakietu. Przed zakupem warto dokładnie sprawdzić aktualny cennik oraz warunki wybranej oferty.
Jakie dane i funkcje oferuje Mój BIK?
Zakres funkcji zależy od posiadanego pakietu, ale aplikacja może umożliwiać dostęp do raportu BIK, oceny punktowej oraz informacji o zobowiązaniach kredytowych. Użytkownik może również otrzymywać powiadomienia o zapytaniach kredytowych lub zmianach widocznych w jego danych. Dzięki temu łatwiej zauważyć nieprawidłowości i szybciej zareagować na próbę wykorzystania danych osobowych.
Czy aplikacja Mój BIK pomaga chronić przed wyłudzeniem kredytu?
Mój BIK może zwiększyć bezpieczeństwo finansowe, ponieważ pozwala monitorować zapytania i informacje pojawiające się w historii kredytowej. Jeżeli ktoś próbuje zaciągnąć zobowiązanie na dane użytkownika, powiadomienie może pomóc szybko wykryć podejrzaną aktywność. Aplikacja nie zastępuje jednak ostrożności, silnych haseł ani innych zabezpieczeń, dlatego należy również uważać na phishing i fałszywe wiadomości.
Czy korzystanie z Mój BIK jest bezpieczne i czego potrzeba do rejestracji?
Aplikacja korzysta z procesu rejestracji i logowania wymagającego potwierdzenia tożsamości, ponieważ udostępnia wrażliwe informacje finansowe. Podczas zakładania konta użytkownik może zostać poproszony o podanie danych osobowych oraz wykonanie dodatkowej weryfikacji. Warto pobierać aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store, regularnie aktualizować system i nie udostępniać nikomu danych logowania.

Mój BIK - bezpieczne finanse
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu kontakt@bik.pl, odwiedź stronę https://www.bik.pl/ lub zapoznaj się z jego https://www.bik.pl/polityka-prywatnosci.










